- 1
- 1
- ♥ 收藏
- A大中小
当新西兰红肉行业还在为招不到工人发愁、为年年上涨的用工成本焦头烂额时,上海国企光明肉业旗下银蕨农场已经决定换一种活法——不是加薪留人,而是用机器人替人。1.32亿新西兰元砸向冷链自动化,这家中国食品企业的海外核心资产,正在打一场从根源上重构成本结构的硬仗。
困局:两头挤压下的新西兰红肉行业
银蕨农场2025年全年实现销售收入127.07亿元,但净利润仅1.19亿元,且“前高后低”——上半年盈利2.53亿元,下半年却陷入亏损。公司解释称,南半球三季度进入冬季是季节性经营淡季,叠加采购成本高企和汇率波动,全年盈利空间被严重压缩。
这不是银蕨农场一家的困境。新西兰肉类工业协会的数据显示,该国肉类加工行业多年来面临约2000名员工的劳动力缺口,且缺口持续扩大,因为大多数加工厂位于农村地区,可用劳动力池极浅。竞争对手Alliance Group在2024财年录得税后亏损9580万新西兰元,并因牲畜供应量持续下降,于2024年10月宣布关闭运营近140年的Smithfield加工厂,约600名员工面临裁员。
这是一个典型的“两头挤压”困局:上游牲畜供应减少推高原料成本,下游用工成本刚性上涨压缩利润空间。 银蕨农场虽已扭亏,但盈利基础并不稳固。
果断出手:1.32亿新西兰元的自动化手术
2026年4月24日,光明肉业第十届董事会第九次会议以9票赞成、0票反对、0票弃权,审议通过了银蕨农场费尼根工厂冷链自动化改造项目。
项目总投资1.32亿新西兰元,由纸箱冷冻项目(3650万新西兰元)、冷库自动化项目(8130万新西兰元)、纸箱成型及封箱机项目(120万新西兰元)和仓库执行系统项目(630万新西兰元)组成。
资金来源方面,银蕨农场以现金自筹7540万新西兰元,通过设备融资租赁解决5660万新西兰元,项目计划在审批完成后18个月内建成。
这套方案的核心逻辑清晰而果断:用资本替代劳动力,从根源上消除高用工成本的困扰。 正如公告所明确指出的,项目实施“可以大幅减少冷链环节的人力需求,从而直接削减高昂的工资成本,从根本上规避企业雇佣大量海外劳工所承担的额外成本和风险”。
银蕨农场首席执行官Dan Boulton将这笔投资定义为公司历史上最大的单笔资本投资项目,称其“传递了对行业、社区和银蕨农场工厂网络的强烈信心”。
从“被动付薪”到“主动控本”
自动化投资的战略价值,远不止于节省人力成本。
第一,消除第三方依赖,实现供应链自主可控。 费尼根工厂目前依赖第三方冷链物流进行冷冻、分拣和储存,存在成本高、效率低、服务不稳定等问题。项目建成后,其能力还将辐射周边工厂,南岛南部的产品将统一在费尼根工厂进行高效集成与合并出口,“实质性地提升全链条履约效率并大幅降低物流运输成本”。
第二,构建“集约化”竞争优势。 银蕨农场拥有14家屠宰加工厂,产量占新西兰牛、羊、鹿肉总产量的30%,产品向全球60多个国家出口。费尼根工厂地处新西兰南岛南部核心出口枢纽,自动化改造后,这一区位优势将被充分释放。
第三,从根本上改变与劳工的博弈关系。 Boulton明确表示,自动化“将减少人工搬运和叉车操作,为员工创造更安全的工作环境,同时支持向更高技能、技术驱动的岗位转型”。
这笔投资的本质,是将薪酬从“不可控的运营成本”转化为“可折旧的固定资产”。 工资年年涨、用工年年缺,但自动化设备一旦建成,其成本被锁定在固定的折旧周期中。
自动化竞赛中的全球战略身位
放眼全球,肉类加工行业的自动化竞赛早已拉开帷幕。嘉吉公司斥资近9000万美元在科罗拉多州摩根堡牛肉工厂推进“未来工厂”计划,导入CarVe计算机视觉技术和3D视觉切割装置,实现红肉产量的实时测量。在中国,双汇投资5亿元完成智能化改造后,屠宰效率提升15%,一头生猪从屠宰、排酸到分割上市全程操作只需13个小时。
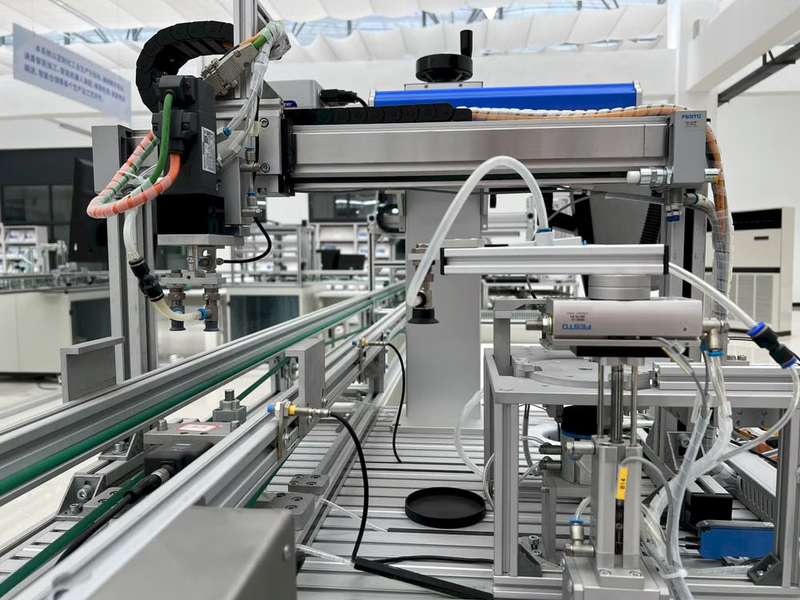
银蕨农场的1.32亿新西兰元投资,使其在全球红肉加工自动化竞赛中占据了有利身位。 值得注意的是,银蕨农场此前已与Scott Technology合作部署了X射线分级系统和羔羊自动剔骨技术,Scott Technology的Loin Deboner系统可每分钟处理超过10条羔羊里脊肉,显示出银蕨农场在自动化领域的持续投入。
从竞争格局看,新西兰红肉行业的整合正在加速。Alliance Group关闭Smithfield工厂后,银蕨农场作为行业龙头,有望在竞争对手收缩的过程中获取更大的市场份额。Boulton表示,这笔投资“预计将带来显著的运营节约和更具韧性的盈利基础,在网络层面具有快速的回报周期和明确的资本回报率提升”。
海外手术与国内止血
银蕨农场的自动化投资,不能孤立地看待。光明肉业的战略是全链条的。
2026年上半年,光明肉业营业收入同比增长6.24%至128.23亿元,但归母净利润同比大幅下滑39.40%至1.07亿元,呈现“增收不增利”态势。国内生猪养殖板块(光明农牧)上半年净亏损3.59亿元,成为拖累整体盈利的最大因素。公司已明确提出“关停低效牧场、提升标准化养殖、持续推进精益养殖”的降本路径。
海外业务则是利润支柱。 银蕨农场2026年上半年实现销售收入83.86亿元、净利润3.07亿元,同比增长21.7%,已超过其2025年全年1.19亿元的净利润水平。海外地区营收同比增长15.85%,而国内地区营收微降2.50%。
两条线的逻辑是一致的:用资本开支和技术投入,替代不可控的人力成本和低效产能。 海外用自动化替代劳工,国内用精益管理替代粗放养殖。
风险与考验
公告坦承了三大不确定性:施工延误可能对项目整体成本产生极其不利影响;地缘政治冲突可能威胁海外核心自动化设备如期运抵新西兰;钢铁等大宗商品价格波动可能导致项目成本超支。
更根本的考验在于执行。银蕨农场官方信息显示,项目建设将分阶段推进以最小化对现有运营的干扰,调试计划从2027年开始,与产量较低的时段对齐。届时新西兰红肉行业的供需格局、全球贸易环境都可能发生变化。自动化投资能否在预期时间内兑现成本节约,将决定这笔“战略手术”的最终成败。
无论如何,1.32亿新西兰元的投资,换来的是一个不再受制于用工短缺、不再依赖第三方物流、不再被季节性波动困扰的现代化冷链枢纽。 当竞争对手还在为招不到工人发愁时,银蕨农场已经在为下一个十年的成本竞争力奠定基础。
薪酬是被动的,自动化才是主动的。 这笔投资的真正价值,不在于它节省了多少工资,而在于它让银蕨农场获得了在全球红肉市场中持续竞争的底层能力。
本文引用的事实依据、数据及案例,均来源于以下公开可查的权威渠道,包括但不限于:光明肉业关于海外子公司对外投资项目的公告(上海证券交易所披露)、光明肉业2026年半年度报告(巨潮资讯网披露)、光明肉业投资者关系活动记录表(中国金融信息网)、银蕨农场(Silver Fern Farms)官方公告、Alliance Group官方公告及年度业绩、新西兰肉类工业协会(MIA)劳动力报告、Rural News Group、Foodaily、河南省发改委、NZX官方披露平台等公开渠道。文中所有分析、判断及推论,均系基于公开信息的客观梳理与逻辑推演,不构成任何投资建议。

