
读研报心得:福耀玻璃23年报业绩增长,深化业务竞争与全球化布局
- 1
- 评论
- ♥ 收藏
- A大中小
全球车市持续回暖,公司汇兑损益由正转负。23Q1-3国内汽车产销分别为2107.5万辆和2106.9万辆,同比分别增长7.3%/8.2%(中汽协),全球汽车销量6280万辆,同比+7.7%(Marklines),复苏势头向好,公司作为全球汽车玻璃龙头公司,持续跑赢行业。业绩方面,受欧元、卢布等贬值影响,公司汇兑损益由正转负,23Q3公司汇兑损失2.6亿元,去年同期汇兑收益5.5亿元,同比下降8.1亿元,大幅影响利润水平。
高附加值产品占比提升,ASP持续增长。随着汽车智能化的发展,越来越多的新功能被集成到汽车玻璃中,天幕玻璃、HUD玻璃等高附加值产品渗透率提升,带动了公司ASP的增长。22年公司汽车玻璃ASP为201.3元/平米,同比+11.5%,23H1高附加值产品占比同比提升10.1pp,继续快速增长。根据我们测算,假设到25年我国天幕玻璃和HUD玻璃渗透率分别达30%/25%,23-25年市场规模CAGR分别为62%/49%,汽车智能化推动市场扩容。综合来看,随着公司高附加值产品占比增加,将带动公司ASP持续提升。
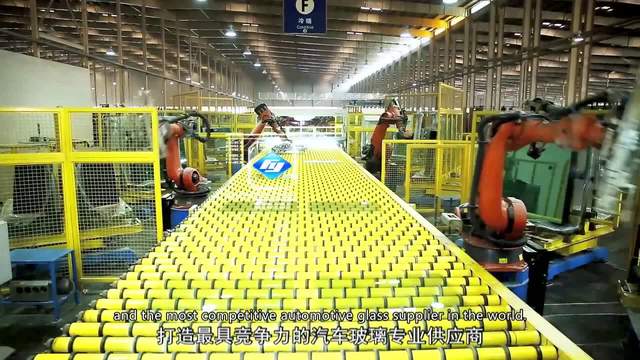
各项优势明显,市占率持续提升。汽玻行业呈现集中度高的寡头垄断格局,公司凭借稳定的供应链和成本优势,不断开拓海外市场,全球市占率稳步提升。根据出货量口径,公司22年汽车玻璃销量127.1百万平米,同比+7.3%,全球市场份额为33.5%,同比+2.5pp。与竞争对手相比,公司在业务聚焦、盈利能力、成本控制、研发投入等方面优势明显,预计在规模效应带动下,市占率有望持续提升。
要点提炼:
- 福耀玻璃2023年年报显示,全年实现营业收入331.61亿元,同比增长18.02%,归母净利润56.29亿元,同比增长18.37%。2023年第四季度业绩表现强劲,营收和利润均实现显著增长,符合预期。
- 第四季度行业产量和批售规模均有提升,下游汽车市场需求旺盛,福耀凭借自身规模效应改善,毛利率达到36.54%,较同期有明显提升。全年汽车玻璃与浮法玻璃出货量、营收及毛利率均实现同比增长。
- 费用率方面,由于规模效应的正面影响,2023年第四季度销管研费用率同比有所下降,但环比有所上升,主要受到季节性因素如年终奖计提的影响。财务费用因汇兑收益而为负值,进一步提升了净利率。
- 2023年福耀美国子公司经营状况明显改善,净利率同比提高1.3个百分点。公司预计2024年资金需求为410亿元,其中分红率高达60.27%,体现稳健的经营策略和对股东回报的重视。
- 展望未来,福耀将持续深化汽车玻璃业务竞争力,通过拓展“一片玻璃”边界,整合车身多产品,提升单车配套价值量,并在全球市场以高质量和高性价比的产品抢占更多市场份额。
- 盈利预测与投资评级:预计2024年至2026年,福耀玻璃的归母净利润将保持稳定增长,对应EPS分别为2.3/2.8/3.2元,PE估值在19/16/14倍之间,显示出较好的投资前景。
郑重声明:用户在财富号/股吧/博客等社区发表的所有信息(包括但不限于文字、视频、音频、数据及图表)仅代表个人观点,与本网站立场无关,不对您构成任何投资建议,据此操作风险自担。请勿相信代客理财、免费荐股和炒股培训等宣传内容,远离非法证券活动。请勿添加发言用户的手机号码、公众号、微博、微信及QQ等信息,谨防上当受骗!

